Insights

싱가포르 비즈니스 인사이트

싱가포르 비즈니스 트렌드와 리서치 보고서, 산업 분석 자료를 정리해 게시합니다.

Insights

최신 인사이트 자료

관심 있는 자료를 열어 보시고, 궁금한 점은 상담으로 이어 주십시오.
핵심 요약 싱가포르 통화청(MAS)은 2026년 10월 23일, 말레이시아 중앙은행(BNM)과 태국 중앙은행(BOT)이 BLOOM 이니셔티브에 정책당국 멤버(policymaker member)로 합류했다고 발표했습니다. BLOOM은 Borderless, Liquid, Open, Online, Multi-currency의 약어로, 정책당국·금융기관·결제 네트워크·기술 제공자가 함께 디지털 머니의 국경 간 활용을 진전시키는 민관 협력 이니셔티브입니다. 이번 발표와 함께 Airwallex, Mastercard, Maybank, Monee, Nium, Ripple, ShopeePay, Visa, 세계은행그룹(World Bank Group)이 참여 기관으로 추가되었습니다. 직접적인 규제 변경이나 기업의 신고 의무가 새로 생긴 것은 아니지만, 토큰화 예금과 규제 대상 스테이블코인을 활용한 국경 간 자금이동 환경이 향후 어떻게 정리될지를 가늠할 수 있는 신호로 보입니다. 싱가포르 법인을 거점으로 말레이시아·태국과 자금 거래가 빈번한 한국 기업이라면 중기적인 자금관리(트레저리) 설계 측면에서 지켜볼 사안입니다. 무엇이 달라졌는가 MAS는 BLOOM을 통해 BNM, BOT와 함께 각국 관할권의 업계 참여자와 협력하여 디지털 머니의 국경 간 사용에 관한 공통 접근법을 마련한다고 밝혔습니다. 여기에는 서로 다른 형태의 디지털 머니가 기관·네트워크·관할권을 넘어 어떻게 수용되고 교환되며 결제(settlement)되는지가 포함됩니다. MAS는 금융기관과 각 관할권이 토큰화 예금(tokenised deposits)과 규제 대상 스테이블코인(regulated stablecoins)을 포함한 서로 다른 디지털 머니 활용 사례를 개발해 나가는 상황에서, 국경 간 효과적 활용을 뒷받침하려면 더 큰 수준의 조율이 중요해진다고 설명했습니다. BLOOM은 상호운용성을 촉진하는 결제 인프라와 프레임워크에 관해 정책당국과 업계의 논의를 심화하는 것을 목표로 하며, 관련 국제 표준과 관할권별 감독 기대사항을 이러한 거래에 어떻게 적용할 수 있는지를 다루되 현지 요건의 차이는 허용하는 방식을 취합니다. 기존...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.27 ㆍ 추천 0 ㆍ 조회 907
핵심 요약 2026년 10월 23일 싱가포르 가치평가사협회(IVAS)가 기업가치평가 분야의 인력 양성 및 국제 연계 강화를 위한 세 가지 조치를 발표했습니다. 첫째, 싱가포르경영대(SMU)·난양공대(NTU)·싱가포르사회과학대(SUSS) 회계학사 졸업생에게 공인가치평가사(CVA) 과정 1개 모듈 면제가 부여됩니다. 둘째, CVA 커리큘럼이 2026년 1월 기수부터 무형자산 평가 내용을 보강하는 방향으로 개편되었고, 2027년에 추가 검토가 예정되어 있습니다. 셋째, IVAS와 국제가치평가기준위원회(IVSC) 간 양해각서(MOU)가 4기로 갱신되었습니다. 싱가포르 법인에서 인수합병, 지분 이전, 손상검사, 스톡옵션 평가 등으로 외부 가치평가를 활용하는 한국 기업 실무자에게 평가 인력 공급과 기준 적용 방향을 가늠할 참고 자료가 됩니다. 무엇이 달라졌는가 IVAS는 CVA 과정 접근성을 넓히기 위해 세 개 자율대학(SMU, NTU, SUSS)에 모듈 면제를 부여했습니다. 이는 각 대학 회계학사 과정의 일부 과목이 CVA 과정 요건과 부합한다는 점을 인정한 조치입니다. 시작 단계에서는 해당 대학의 요건 충족 졸업생이 CVA 과정 1개 모듈을 면제받으며, 자격 취득에 드는 시간과 비용이 줄어듭니다. 면제 대상 과목이 회계학사 정규 과정에 포함되어 있어 매년 400명 이상의 졸업 예정자가 혜택을 받을 것으로 IVAS는 보고 있습니다. IVAS는 추가 커리큘럼 정합성 검토와 면제 확대를 대학들과 계속 협의한다고 밝혔습니다. 커리큘럼 측면에서는 2026년 1월 기수부터 기업 환경에서 비중이 커지는 무형자산 평가 내용이 보강되었습니다. 개편 과정 출범 이후 싱가포르와 역내에서 150명 이상의 전문가가 등록했습니다. 추가 개정은 2027년에 예정되어 있으며, 이는 2028년 1월 시행이 예상되는 새로운 국제가치평가기준(IVS)에 대비한 것입니다. 다만 새 IVS의 구체적 조문 내용이나...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.25 ㆍ 추천 0 ㆍ 조회 1068
핵심 요약 싱가포르 국세청(IRAS)은 2026년 9월 17일, 자동차 매매업체 William's Auto Pte Ltd의 이사 겸 주주인 형제 2인이 소득세 및 재화용역세(GST) 탈세와 자금세탁 혐의로 유죄 판결을 받았다고 발표했습니다. 두 사람은 각각 약 5~6개월의 징역형과 함께 각 812,795싱가포르달러의 벌과금(penalty) 납부를 명령받았습니다. 사건의 핵심은 GST 등록 사업자임에도 현금매출 인보이스에 GST를 부과하지 않고, 그 대금을 법인 계좌가 아닌 별도 계좌에 입금해 지분 비율대로 분배한 구조입니다. 이렇게 조성된 자금의 일부가 개인 차량 구입 대금으로 사용되면서 탈세에 더해 자금세탁 혐의까지 추가되었습니다. 싱가포르에 법인을 둔 한국 기업 중 현금 결제 비중이 있는 업종, 그리고 이사가 곧 주주인 소규모 법인의 경우 특히 참고할 만한 사례로 보입니다. 무엇이 달라졌는가 이번 발표는 새로운 제도 변경이 아니라 기존 법령의 집행 사례입니다. 다만 IRAS가 적용 법리와 처벌 수위를 구체적으로 공개했다는 점에서 실무상 기준점이 됩니다. 조사 결과에 따르면 해당 법인은 GST 등록 사업자였음에도 각종 서비스에 대해 현금매출 인보이스를 발행하면서 GST를 부과하지 않았습니다. 2013년부터 2019년까지 이 매출에서 수령한 현금은 법인 계좌가 아닌 별도의 비법인(non-corporate) 계좌에 입금되었고, 해당 자금은 이사들의 지분 비율에 대체로 비례하여 분배되었습니다. 이 기간 동안 형은 최소 200만 싱가포르달러, 동생은 최소 100만 싱가포르달러를 수령한 것으로 확인되었습니다. 세목별로 보면, 법인은 고의적 탈세 의사를 가지고 2015년 및 2016년 과세연도(YA) 소득세 신고에서 순이익을 과소 신고하여 219,978싱가포르달러의 세액이 과소 부과되었습니다. 또한 2013년부터 2017년까지 GST 신고서상...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.25 ㆍ 추천 0 ㆍ 조회 1065
핵심 요약 싱가포르 국세청(IRAS)은 2026년 9월 7일, 중고 명품시계·주얼리 사업체 K.B. Luxury Watch and Jewellery(KBLW)의 운영에 관여한 61세 사업가 Pang Chuan Wah가 소득세 및 재화용역세(GST) 관련 범죄로 유죄 판결을 받았다고 발표했습니다. 해당 사업체는 아들 명의의 개인사업자(sole proprietorship)로 등록되어 있었으나, 실제 영업과 세무 사항은 Pang이 관리·지시했으며 아들로 하여금 IRAS에 허위 정보를 제공하도록 교사한 것으로 확인되었습니다. 법원은 징역 14개월과 1,426,808달러의 벌과금(penalty)을 선고했습니다. IRAS는 이번 건이 중고 명품시계 업계를 대상으로 한 최초의 기소 사례라고 밝혔습니다. 싱가포르에서 개인사업자 명의를 가족이나 직원 앞으로 두고 실질은 다른 사람이 운영하는 구조를 가진 한국계 사업체라면, 이번 사례의 쟁점이 그대로 적용될 수 있어 점검이 필요합니다. 무엇이 달라졌는가 이번 발표는 새로운 제도의 신설이 아니라, 기존 소득세법 및 GST 관련 규정의 집행 사례를 공개한 것입니다. 다만 IRAS가 "중고 명품시계 업종 최초의 기소"라는 점을 명시적으로 언급한 만큼, 그간 현금 거래 비중이 높고 매입·매출 추적이 어려웠던 업종에 대한 집행 강도가 높아지는 신호로 보입니다. 소득세 측면에서는 2018년부터 2020년 과세연도(Years of Assessment)에 걸쳐, Pang이 아들에게 축소된 KBLW의 소득 수치를 제공하고 이를 아들의 개인소득세 신고서에 기재하도록 교사했습니다. 그 결과 351,787.20달러의 소득세가 과소 부과되었습니다. 싱가포르에서 개인사업자의 사업소득은 법인과 달리 사업주 개인의 소득세 신고서에 합산되어 신고된다는 점이 이 사건의 구조적 배경입니다. GST 측면에서는 두 가지 행위가 문제되었습니다. 첫째, KBLW의 매출이 100만 달러 기준을 초과해 아들이 GST 등록 의무를...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.23 ㆍ 추천 0 ㆍ 조회 1238
핵심 요약 싱가포르 국세청(IRAS)은 2026년 10월 21일, 온라인상에서 유포되는 잘못된 정보로 인해 실제로 발생하지 않은 근로관련비용(employment expense)을 공제 신고하거나, 공제가 허용되지 않는 항목을 신고하는 사례가 확인되고 있다고 밝혔습니다. IRAS는 현재까지 유포 메시지에서 권유된 것과 유사한 형태의 공제를 신고한 납세자를 3,000명 이상 확인했으며, 해당 납세자에게 연락해 증빙 제출을 요구하고 있습니다. 입증되지 않은 공제는 부인되며, 고의적인 허위 신고에는 가산세와 집행 조치가 따를 수 있습니다. 영향을 받는 대상은 싱가포르에서 개인소득세를 신고하는 근로소득자 전반이며, 한국 기업의 주재원과 현지 채용 직원도 예외가 아닙니다. 다만 유효하고 정확하며 검증 가능한 공제를 신고한 납세자는 별도로 우려할 사항이 없다는 것이 IRAS의 설명입니다. 무엇이 달라졌는가 이번 발표는 새로운 세법 규정의 신설이 아니라, 기존 근로관련비용 공제 요건에 대한 IRAS의 집행 강화 및 주의 환기로 보입니다. IRAS는 근로관련비용을 "근로자가 업무를 수행하는 과정에서 부담한 비용"으로 정의하고, 일정 요건을 충족하는 경우에 한해 근로소득에서 공제되어 과세 대상 금액을 줄일 수 있다고 설명합니다. 공제가 인정되기 위한 일반 요건은 세 가지입니다. 첫째, 해당 비용이 전적으로 그리고 오로지(wholly and exclusively) 직무 수행을 위해 발생했어야 합니다. 둘째, 고용주로부터 해당 비용을 보전(reimburse)받지 않았어야 합니다. 셋째, 적절한 기록으로 뒷받침되어야 합니다. IRAS는 납세자에게 증빙 기록의 제출을 요구할 수 있습니다. 반대로 공제가 허용되지 않는 항목의 예시로 IRAS는 개인 식비, 주거 임차료, 구독료, 전화 및 인터넷 요금, 자택과 근무지 사이를 오가는 대중교통비, 번호판이 "S"로...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.23 ㆍ 추천 0 ㆍ 조회 1193
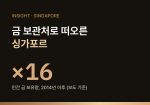
싱가포르 민간 금 보유량이 2014년 이후 약 16배 늘어 지난해 800t을 넘었습니다. 미국·유럽·중동 고액 자산가와 패밀리오피스가 싱가포르를 금 보관처로 택하는 이유와 정부·금융권의 대응을 정리했습니다.전쟁과 지정학적 갈등, 주요국의 재정 불안이 이어지면서 세계 고액 자산가들이 실물 금을 보관하는 장소를 다시 고르고 있습니다. 서울경제가 블룸버그통신을 인용해 2026년 10월 23일 보도한 내용에 따르면, 미국·유럽·중동 자산가들이 새 보관처로 주목하는 곳은 싱가포르입니다. 보도의 주요 내용을 정리했습니다.16배싱가포르 민간 금 보유량 증가 (2014년 이후)800t+지난해 민간 금 보유량40%스위스 보관분 일부를 옮기거나 새로 산 금을 싱가포르에 맡긴 유럽 고객1. 싱가포르 민간 금 보유량, 2014년 이후 약 16배현지 귀금속 거래업체 제이 로트바트 앤드 컴퍼니는 싱가포르의 민간 금 보유량이 2014년 이후 약 16배 늘어난 것으로 추산했습니다. 지난해 800t을 넘어섰고, 늘어난 물량의 상당 부분은 유럽에서 들어온 것으로 파악됐습니다.구분보도 내용싱가포르 민간 금 보유량2014년 이후 약 16배 증가, 지난해 800t 돌파르 프리포트최대 약 1,700t 보관 가능 · 올해 5월 수요 급증으로 지하 금고 대부분이 찼다고 발표더 리저브보관 고객 보유량 2020년 초 대비 3배 · 올해 9월 기준 8.6t 중 약 90%가 해외 고객 소유서방 고객 온라인 문의최근 1년간 3배 증가 (미국, 캐나다·영국·호주 순)유럽 고객약 40%가 스위스 보관분 일부를 옮겼거나 신규 매입분을 싱가포르에 보관2. 왜 싱가포르인가최근 금값이 하락 압력을 받고 있지만, 인플레이션 우려와 장기금리 불확실성, 각국 중앙은행의 금 매입으로 안전자산으로서의 관심은 여전히 높습니다. 여기에 지정학적 위험이...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.23 ㆍ 추천 0 ㆍ 조회 1241
핵심 요약 싱가포르 정부는 2026년 10월 19일, 국가임금위원회(National Wages Council, NWC)가 제시한 2026/2027 임금 가이드라인을 수용한다고 발표했습니다. 이번 가이드라인의 기조는 두 가지로 요약됩니다. 첫째, 사용자는 직원의 기여를 인정해 임금 인상과 변동급 지급에 적극적인(positive-leaning) 태도를 취하되, 인상 폭은 각 사업의 실적과 전망에 맞춰 조정하라는 것입니다. 둘째, 저임금 근로자(lower-wage workers)에 대한 임금 상향 노력을 국가적 과제로 계속 추진하되 경제·사업 여건에 따른 유연성을 허용한다는 것입니다. 싱가포르에 법인을 둔 한국 기업 중 현지 채용 인력을 보유한 모든 사업장이 영향권에 있으며, 특히 급여 수준이 낮은 직군을 운용하는 업종에서 체감도가 높을 것으로 보입니다. 다만 NWC 가이드라인은 법적 강제력이 있는 규정이 아니라 노·사·정 3자(tripartite) 권고라는 점을 전제로 검토하셔야 합니다. 무엇이 달라졌는가 발표문은 먼저 거시 지표를 제시하고 있습니다. 2026년 상반기 노동시장은 계속 확대되었고 싱가포르 경제의 전반적 성과는 예상을 상회했으나, 업종·부문별로 성장은 고르지 않았습니다. 실업률은 낮고 안정적인 수준을 유지했으며 실질 소득은 증가했습니다. 다만 2026년 2분기에 정리해고(retrenchment)가 증가했고, 이는 대외지향적(outward-oriented) 업종에 집중되었으며 대다수가 사업 재편 또는 구조조정에 따른 것이었습니다. 생산성 측면에서는 실제 근로시간당 실질 부가가치로 측정한 전체 노동생산성이 2026년 상반기 전년 동기 대비 3.8% 상승했고, 전체 단위노동비용(ULC)은 0.8% 하락했습니다. 생산성 증가가 근로자 1인당 노동비용 증가를 앞섰기 때문입니다. 그러나 생산성 성장도 업종별로 고르지 않아, 제조업과 도매업 등 대외지향 업종은 ULC가 하락한 반면 요식업(F&B)과 운수·창고업은 ULC가 상승했습니다. 잠정 추계 기준으로 2026년 1~3분기...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.21 ㆍ 추천 0 ㆍ 조회 1371
핵심 요약 싱가포르 인력부(MOM)는 2026년 10월 20일, 헤이즈(연무) 기간 중 사업주가 1시간 PM2.5 측정치를 근거로 옥외작업을 조정하도록 하는 추가 지침을 발표했습니다. 기존에는 다음 날 작업계획을 세울 때 쓰는 PSI 예보 기준 지침이 중심이었으나, 이번 지침은 그날그날 공기질 변화에 당일 내에 대응하도록 보완하는 성격입니다. 두 지침은 대체 관계가 아니라 병행 적용됩니다. 건설, 조선, 물류, 시설관리 등 옥외 인력을 운영하는 법인의 안전보건 담당자와 현장 관리자가 직접적인 영향을 받습니다. 시행 시점에 관한 별도의 유예 기간은 원문에 명시되어 있지 않으며, 발표와 함께 안내된 것으로 보입니다. 무엇이 달라졌는가 MOM은 사업주가 익일 옥외작업 계획을 수립할 때 PSI 예보를 참고해 축소하거나 일정을 재조정할 활동을 사전에 식별하고, 당일 중에는 1시간 PM2.5 수치를 활용해 작업을 조정하도록 안내했습니다. PM2.5 수치는 네 개 구간(Band 1~4)으로 구분됩니다. 취약 근로자(고령자, 임신한 근로자, 만성 심장·폐질환자)에 대해서는 수치가 Elevated(56~150 µg/m³) 구간일 때 격렬한 옥외작업을 피하고, High(151~250 µg/m³) 구간에서는 옥외작업 자체를 피하며, Very High(251 µg/m³ 이상) 구간에서는 옥외작업을 금지해야 합니다. 건강한 근로자에 대해서는 Elevated 구간에서 격렬한 옥외작업을 줄이고, High 구간에서는 격렬한 옥외작업을 피하며, Very High 구간에서는 모든 옥외작업을 최소화해야 합니다. 위험 완화 조치로는 기계 보조장비 사용, 작업 순환(job rotation), 실내 휴게 제공, 충분한 수분 공급이 제시되었습니다. High 구간에서 격렬한 옥외작업을 피할 수 없는 경우 N95 또는 동등 수준의 마스크를 제공해야 하고, Very High 구간에서 옥외작업이 불가피한...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.21 ㆍ 추천 0 ㆍ 조회 1423
핵심 요약 싱가포르 회계기업규제청(ACRA)이 재무제표를 XBRL 형식으로 작성·검증·업로드하는 도구인 BizFinx Prep Tool의 버전 4.0.1을 공개했습니다. 2026년 10월 19일부터 최신 버전으로 재무제표를 준비할 수 있으며, 이용자는 2026년 11월 30일까지 최신 버전으로 전환해야 합니다. 적용 대상은 회계사, 회계법인, 기업, 법인서비스제공자(CSP)로 명시되어 있어 사실상 XBRL 제출 의무가 있는 싱가포르 법인과 그 업무를 대행하는 모든 주체가 해당됩니다. 이번 버전에서는 별도 패치 설치 없이 설치가 가능해졌고, 직원 수 관련 두 개 항목이 선택 입력으로 변경되었으며, 일부 검증 규칙 예외가 '실제 오류'에서 '가능성 있는 오류'로 재분류되었습니다. 결산·제출 일정이 11월 말에서 12월에 걸쳐 있는 법인이라면 도구 교체 시점을 미리 잡아 두는 편이 안전해 보입니다. 무엇이 달라졌는가 ACRA는 2026년 10월 19일 자 공지를 통해 BizFinx Prep Tool 버전 4.0.1 배포를 알렸습니다. 공지에 따르면 기업은 2026년 10월 19일부터 최신 버전을 사용해 재무제표를 XBRL 형식으로 작성, 검증, 업로드할 수 있고, 이용자는 2026년 11월 30일까지 최신 버전으로 전환해야 합니다. 두 날짜 사이 기간은 구버전과 신버전이 함께 쓰이는 전환 기간으로 이해하는 것이 자연스러워 보입니다. 다만 11월 30일 이후 구버전으로 작성한 파일의 업로드가 어떻게 처리되는지에 대해서는 원문에 별도로 명시되어 있지 않으므로, 전환 시점을 기한에 붙여 두기보다 여유 있게 앞당기는 편이 실무상 안전합니다. 주요 개선 사항은 세 가지입니다. 첫째, 컴퓨터 환경 설정 문제를 해결하기 위해 별도의 패치 파일을 내려받던 절차가 없어져 제출 과정이 한결...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.19 ㆍ 추천 0 ㆍ 조회 1486
핵심 요약 싱가포르 국세청(IRAS)은 2026년 10월 19일, 2026 과세연도(YA 2026) 법인세(CIT) 신고를 앞두고 신설 및 개선된 디지털 자가지원 도구를 공개했습니다. 이번 신고 대상은 32만 3천 개 이상의 법인이며, 이 가운데 신설법인(NIC)이 3만 7천 개 이상 포함됩니다. 신고 기한은 2026년 11월 30일로, 기한 내 미신고 시 최대 5,000싱가포르달러의 벌금이 부과될 수 있습니다. 새 도구는 신고 전(pre-filing), 신고 중(during filing), 신고 후(post-filing) 세 단계로 구분되어 제공됩니다. 싱가포르에 법인을 둔 한국 기업의 재무·회계 담당자와 등기이사가 직접적인 영향을 받습니다. 무엇이 달라졌는가 IRAS는 기존의 신고 간소화 노력이 상당한 호응을 얻었다고 밝혔습니다. YA 2025 기준으로 적격 법인 중 약 10곳 중 8곳이 Form C-S (Lite)를 사용했으며, 이는 연매출 20만 싱가포르달러 이하이면서 세무 사항이 단순한 법인을 대상으로 3페이지 분량의 신고서를 6개 핵심 항목으로 축소한 서식입니다. 신고 전 단계에서는 신설법인용 신고의무 확인 도구(Filing Obligations Checker)가 IRAS 챗봇에 추가되어, 신설법인이 법인세 신고 의무가 있는지와 그 시점을 확인할 수 있게 되었습니다. 대부분의 신설법인은 설립 2년 차에 첫 결산을 마감하여 신고서가 자동 발급되지만, 설립 연도에 첫 결산을 마감하는 소수의 법인은 간소화된 온라인 양식을 통해 첫 법인세 신고서를 요청할 수 있습니다. 또한 장부와 증빙을 하나의 파일로 정리할 수 있도록 돕는 기장 보조 도구(Record Keeping Assistant)가 신설되었습니다. 신고 중 단계에서는 자기주도형 이러닝 웨비나 시리즈, 비용의 손금 인정 여부를 확인하는 사업비용 공제 가능성 확인...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.19 ㆍ 추천 0 ㆍ 조회 1461
핵심 요약 싱가포르 회계기업규제청(ACRA)이 공인회계사 및 회계법인에 적용되는 전문가 행동·윤리강령(ACRA Code of Professional Conduct and Ethics, 이하 ACRA Code)을 개정했다고 2026년 10월 16일 공지했습니다. 이번 개정은 국제회계사윤리기준위원회(IESBA)가 공표한 최종 공표문 'Revisions to the Code Addressing Using the Work of an External Expert'(이하 Experts FP)를 싱가포르 규정에 수용하는 것이 골자입니다. 개정 내용은 Accountants (Prescribed Standards and Code of Professional Conduct and Ethics) (Amendment) Order 2026에 담겨 있으며, 개정된 ACRA Code 전문도 함께 공개되었습니다. 직접 적용 대상은 공인회계사(Public Accountants)와 회계법인(Accounting Entities)이지만, 감사·검토 과정에서 외부 전문가의 산출물이 증거로 사용되는 기업 역시 간접적인 영향을 받을 것으로 보입니다. 무엇이 달라졌는가 ACRA는 이번 조치의 성격을 '국제 기준의 국내 수용'으로 설명하고 있습니다. IESBA가 2025년 1월 국제회계사연맹(IFAC)을 통해 발간한 Experts FP를 ACRA Code가 전재(reproduce)하는 방식이며, IFAC의 허락 하에 싱가포르 내 비상업적 목적에 한해 복제가 허용된다는 점이 공지에 함께 명시되어 있습니다. 그 밖의 권리는 유보되어 있고, 추가 문의는 IFAC을 통해 하도록 안내하고 있습니다. 적용 대상은 공지문에 'Accountants' 및 'Accounting entities'로 표시되어 있습니다. 즉 싱가포르에서 공인회계사로 등록된 개인과 회계법인이 1차 수범자입니다. 근거 규정은 Accountants (Prescribed Standards and Code of Professional Conduct and Ethics) (Amendment) Order 2026이며, ACRA는 해당 Order의 PDF와 개정 ACRA Code를 공지와 함께 제공하고 있습니다. 다만 이번 공지문에는 개정 조항의 구체적 문구, 적용 개시일, 경과 규정, 기존 계약...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.17 ㆍ 추천 0 ㆍ 조회 1611
핵심 요약 싱가포르 인력부(MOM)는 2026년 10월 16일 보도자료를 통해 워크패스(Work Pass) 신청 과정의 허위신고에 대한 집행 사례를 공개했습니다. 2026년 10월 8일 기준으로 고용주 7명과 행정직원 1명이 실제로 근무하지 않는 내국인(이른바 "유령 직원")에게 중앙적립기금(CPF)을 납입한 뒤 이를 자사 내국인 직원으로 허위신고한 혐의로 기소되었습니다. 별건으로 아유르베다 센터를 운영하던 2명이 취업패스(EP) 소지자 2명의 급여를 신고액보다 현저히 낮게 지급한 혐의로 유죄 판결을 받았습니다. 적용 법률은 외국인력고용법(EFMA 1990)이며, 허위신고는 최대 2만 달러 벌금 또는 최대 2년 징역, 혹은 병과가 가능합니다. 외국인 인력을 고용 중인 모든 기업의 HR·재무 담당자가 영향을 받는 사안으로 보입니다. 무엇이 달라졌는가 인력부(MOM)는 워크패스 허위신고를 중대 사안으로 보고 있으며, 혐의가 의심되는 사안에 대한 조사를 강화(stepped up investigations)하고 있다고 밝혔습니다. 이번에 공개된 첫 번째 사건은 회사가 실제로 근무하지 않는 내국인에게 CPF를 납입하고, 이들이 자사 직원인 것처럼 신고하여 워크패스를 불법적으로 취득한 사안입니다. 내국인 직원 수는 외국인력 쿼터(foreign worker quota) 산정의 기준이 되기 때문에, 유령 직원을 통한 쿼터 부풀리기가 문제가 된 것으로 보입니다. 기소된 7개사 중 1곳의 대표는 고용감독관(employment inspector)의 업무를 방해한 혐의도 추가로 받고 있습니다. 특정 개인에게 소급 작성·위조된 고용 서류에 서명하도록 지시하여 해당 인물의 고용 상태에 관한 허위 정보를 제공했다는 내용입니다. 또한 실제 근무하지 않으면서 CPF 납입을 받은 유령 직원 3명에 대해서는 행정적 벌금(administrative financial penalties)이 부과됩니다. 인력부(MOM)는 이들이 회사의 외국인력 쿼터 부풀리기를 방조한...
인사이트 ㆍ 이김컨설팅 ㆍ 2026.10.17 ㆍ 추천 0 ㆍ 조회 1600

Contact

자료 내용을 회사 상황에 맞춰 설명해 드립니다

업종과 진출 단계를 알려 주시면 담당자가 관련 자료를 기준으로 안내해 드립니다.